
Le statut de micro-entrepreneur : avantages et enjeux
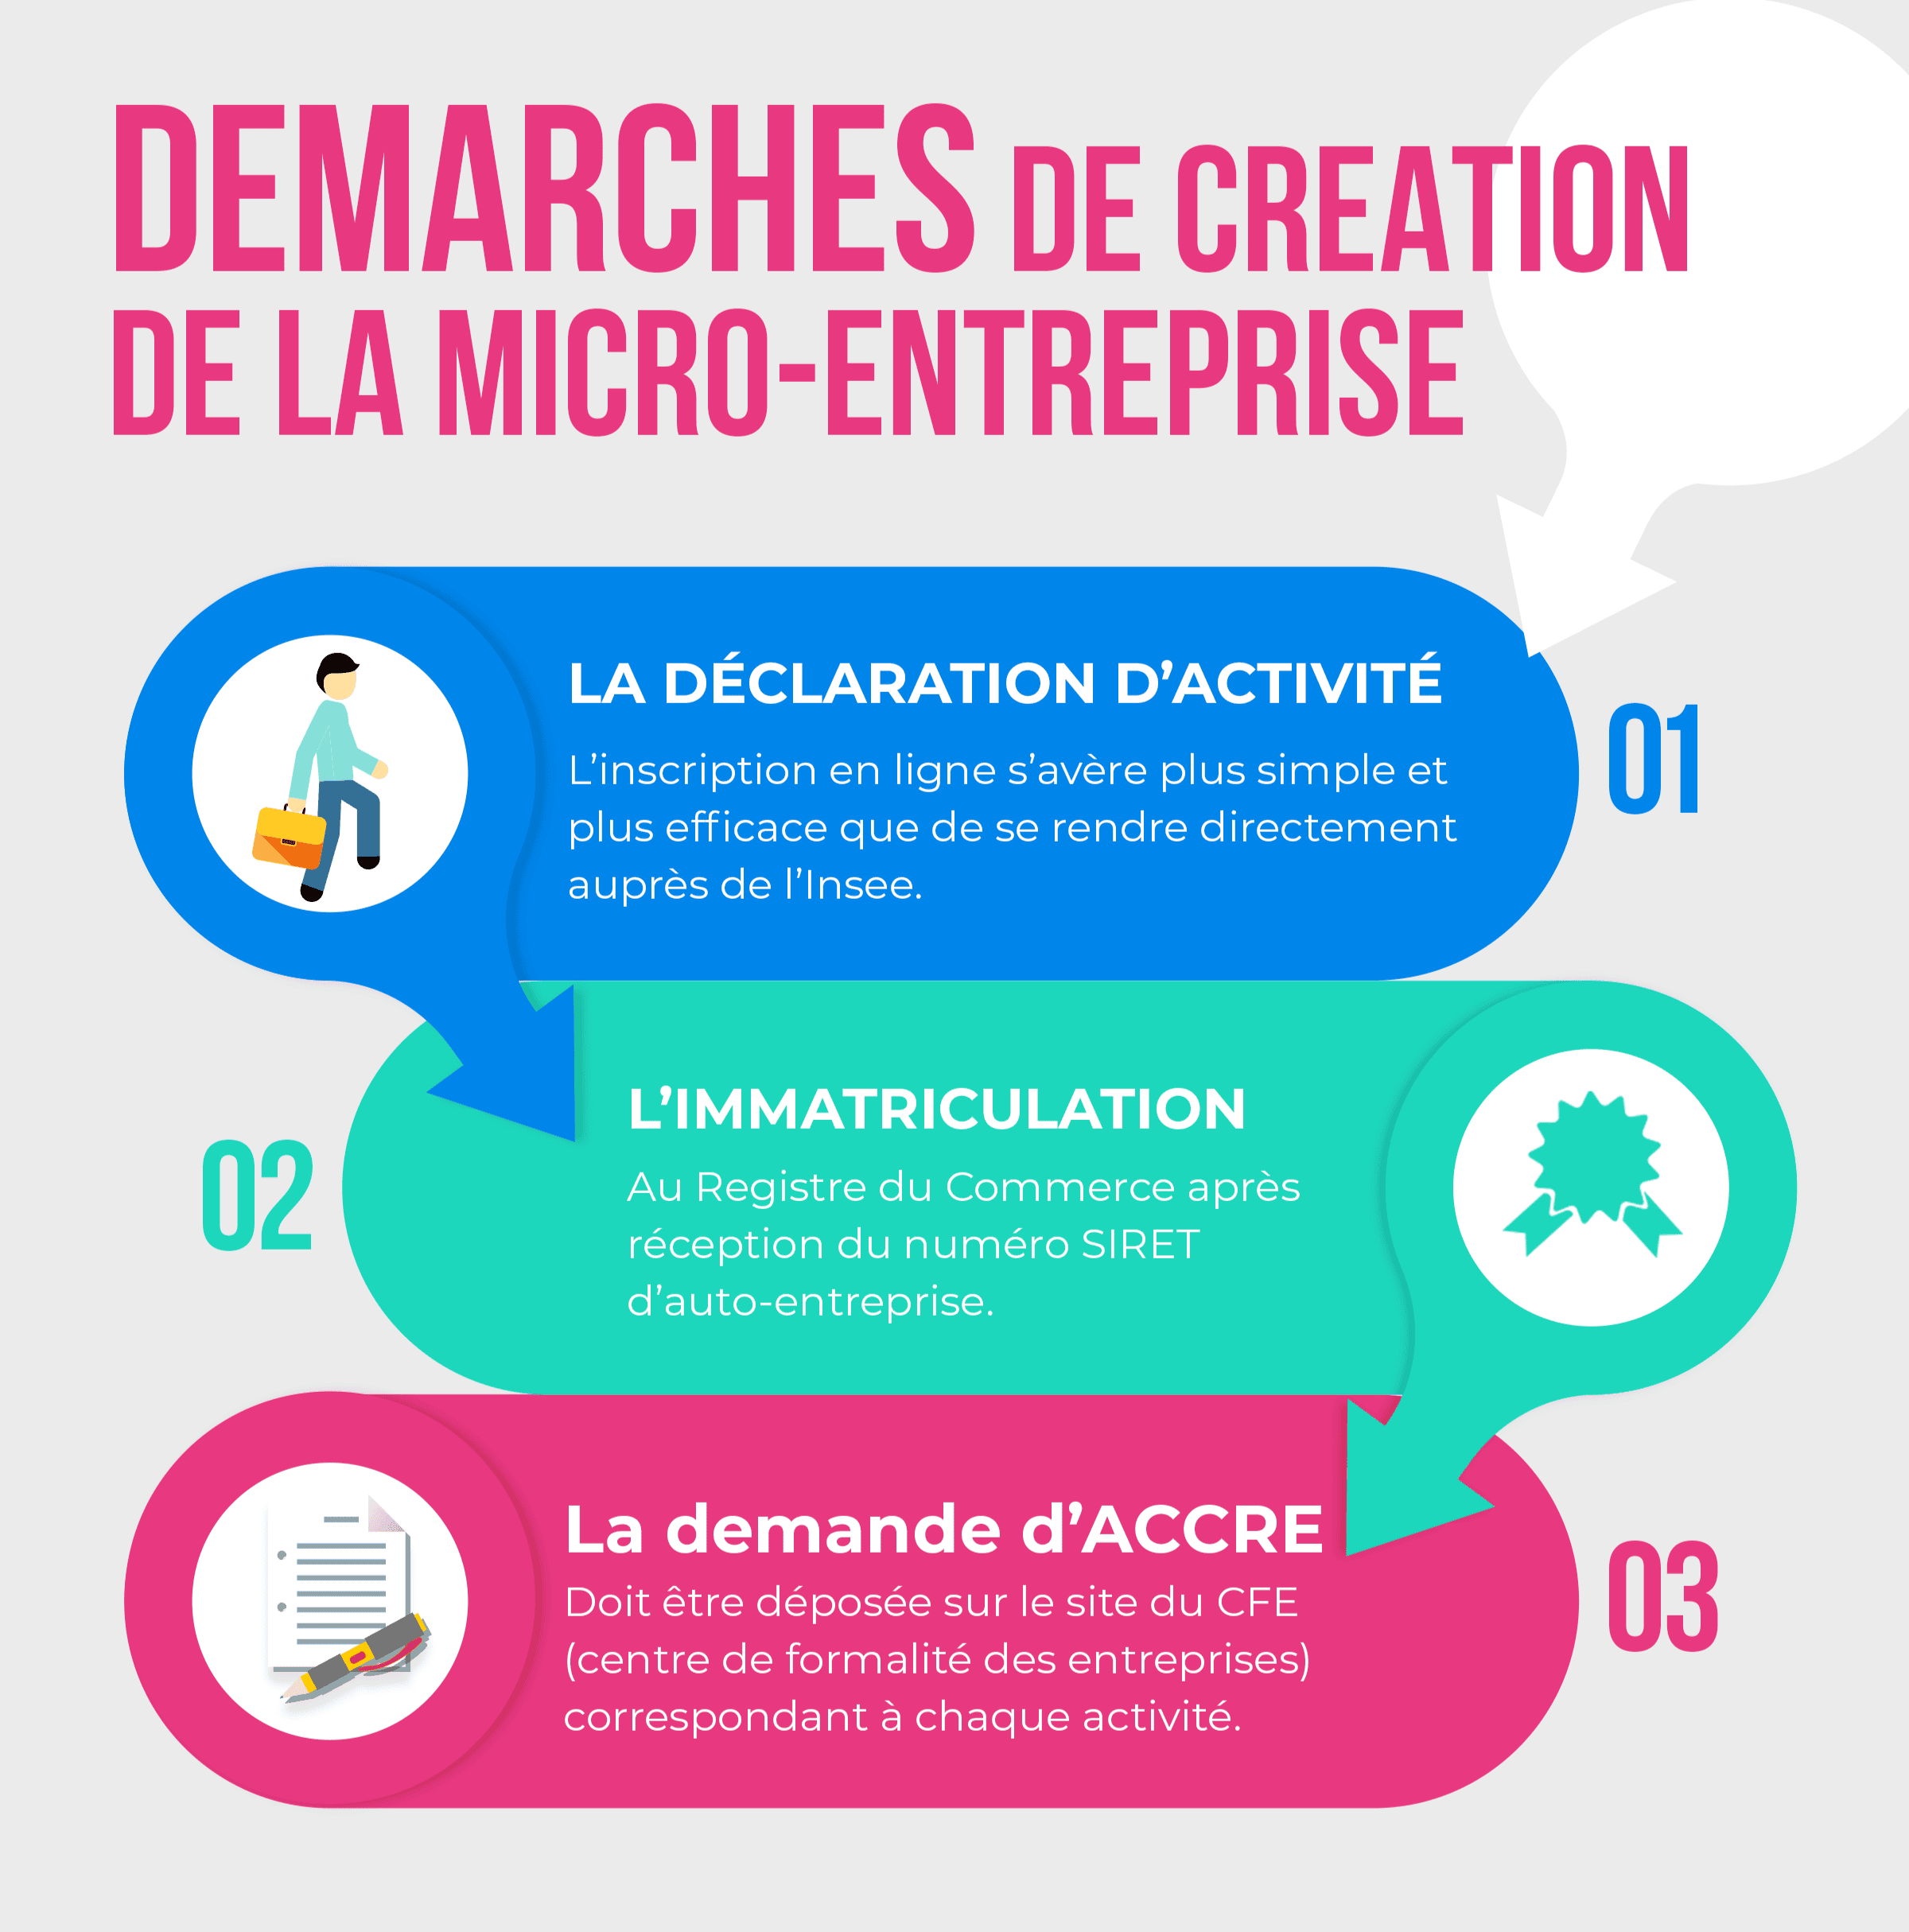
Le statut de micro-entrepreneur, anciennement connu sous le nom d’auto-entrepreneur, offre une alternative attrayante pour les personnes souhaitant se lancer dans l’entrepreneuriat avec une gestion simplifiée. En 2026, ce statut demeure populaire en raison de ses formalités allégées et de sa flexibilité.
Parmi les principaux avantages, on note la simplification des démarches administratives. Créer une micro-entreprise se fait généralement en ligne, ce qui permet d’éviter les lourdeurs administratives habituellement associées à la création d’entreprise. De plus, les cotisations sociales sont calculées de manière simplifiée, proportionnellement au chiffre d’affaires réalisé.
Cependant, il est essentiel de maîtriser les spécificités de ce régime pour éviter d’éventuelles déconvenues. Un point capital concerne la distinction entre les activités soumises aux Bénéfices Industriels et Commerciaux (BIC) et aux Bénéfices Non Commerciaux (BNC). Si vous vendez des produits ou offrez des services dans un cadre commercial, vos revenus seront classés sous les BIC, tandis que les activités intellectuelles relèveront des BNC.
Pour illustrer, prenons l’exemple de Clara, qui ouvre une boutique en ligne pour vendre des accessoires de mode. Ses recettes seront automatiquement catégorisées comme BIC, et elle devra respecter le taux de cotisation correspondant, qui s’élève à 12,3 % pour les BIC. En revanche, si elle était consultante en communication, ses revenus seraient classés en BNC avec un taux de 22 %.
Le choix du mode d’imposition est également crucial : le barème progressif ou le versement libératoire. La première option est plus adaptée pour ceux qui sont peu imposables, tandis que le versement libératoire simplifie le paiement des impôts en intégrant celui-ci dans les cotisations sociales. Un point essentiel à retenir est que le revenu fiscal du foyer ne doit pas dépasser un certain plafond pour bénéficier de cette option.
En somme, bien comprendre les avantages et les défis associés au statut de micro-entrepreneur est primordial avant de se lancer. Cela permettra d’optimiser ses revenus et d’interagir adéquatement avec les diverses administrations, telles que l’Urssaf et le fisc.
La déclaration des revenus : ce qu’il faut savoir
La déclaration de vos revenus en tant que micro-entrepreneur est une étape centrale dans la gestion de votre activité. Vous êtes tenus de déclarer vos recettes directement auprès de l’Urssaf, via leur site ou application. Cette démarche a lieu dans l’onglet « gérer mon entreprise » et déclenche le calcul immédiat de vos cotisations sociales.
Un élément clé à prendre en compte est la fréquence de déclaration. Vous pouvez choisir une déclaration mensuelle ou trimestrielle selon votre activité. Par exemple, si vous recevez des allocations chômage, il est conseillé d’effectuer des déclarations mensuelles. Cela simplifie l’alignement de vos revenus avec l’actualisation obligatoire auprès de France Travail.
Effectuer cette déclaration tous les mois offre également une meilleure visibilité sur votre situation financière. Cela permet d’anticiper les paiements de cotisations sociales selon votre chiffre d’affaires. La question fréquente sur les types d’activité qui influent sur vos cotisations est également essentielle : savoir si votre activité relève des BIC ou des BNC aura un impact direct sur le taux applicable, allant de 12,3 % à 25,6 % de vos recettes.
Une attention particulière doit être portée aux seuils de chiffre d’affaires. En 2026, il est crucial de ne pas dépasser le plafond de 37 500 € pour les prestations de services BIC/BNC et 85 000 € pour la vente de biens, afin d’éviter la TVA. C’est un point à considérer sérieusement, car un dépassement peut engendrer des complications fiscales.
Pour clarifier, prenons l’exemple d’un consultant qui témoigne : « Au début, je ne comprenais pas pourquoi je devais faire des déclarations mensuelles. Mais une fois que j’ai commencé, cela a rassuré mon encadrement financier et m’a permis de mieux gérer mes flux de trésorerie. » Ce retour d’expérience démontre l’importance de la régularité dans la déclaration des revenus.
En somme, la déclaration des revenus est non seulement une obligation légale, mais également un outil de gestion efficace qui vous aidera à suivre vos performances. En étant rigoureux et informé, vous pourrez éviter les surprises désagréables lors de l’échéance fiscale.
Les implications fiscales : impôts et versement libératoire
Les implications fiscales des revenus générés par une micro-entreprise sont nombreuses et méritent une attention particulière. Deux modes d’imposition principaux s’offrent à vous : le barème progressif de l’impôt sur le revenu et le versement libératoire.
Le barème progressif consiste à additionner vos gains à ceux de votre foyer, soumettant l’ensemble au barème d’imposition. Cela implique un abattement forfaitaire, qui varie selon le type d’activité — 34 % pour les BNC, et 50 ou 71 % pour les BIC. Ce système est souvent privilégié par ceux qui sont peu ou pas du tout imposables, car il permet de bénéficier d’une taxation plus favorable.
D’autre part, le versement libératoire s’avère intéressant pour les micro-entrepreneurs qui prévoient des revenus réguliers. Si votre revenu fiscal de référence ne dépasse pas 29 315 €, vous êtes éligible pour cette option. Avec ce système, l’impôt est prélevé en même temps que les cotisations sociales, à des taux de 1 % ou 1,7 % pour BIC, et 2,2 % pour les BNC.
Examinons le cas de Paul, qui est graphiste et a opté pour le versement libératoire. Avec des recettes annuelles de 20 000 €, il a constaté que son imposition est prévisible et facile à gérer. « Je préfère cette méthode : toute la comptabilité se fait à la même occasion, je sais exactement ce que je dois chaque mois. » Cela illustre les avantages de ce choix pour ceux ayant des recettes stabilisées.
Pour opter pour le versement libératoire, une demande doit être effectuée auprès de l’Urssaf avant le 30 septembre pour l’année suivante. Ce choix n’est pas figé; vous pouvez le modifier d’année en année selon l’évolution de votre situation financière.
En résumé, il est crucial de peser le pour et le contre de chaque option d’imposition pour maximiser vos revenus tout en restants en conformité avec les exigences fiscales. Une bonne gestion de votre imposition peut devenir un atout majeur dans la pérennité de votre micro-entreprise.
La CFE : obligations et exonérations possibles
La Cotisation Foncière des Entreprises (CFE) est une taxe essentielle que tout micro-entrepreneur doit prendre en compte. Cette cotisation, qui fonctionne de manière similaire à une taxe d’habitation, est due par toutes les entreprises, y compris celles exerçant depuis leur domicile. En 2026, voici les principaux éléments à connaître à son sujet.
Dans sa première année d’activité, un micro-entrepreneur est automatiquement exonéré de la CFE. C’est une excellente opportunité pour évaluer les débuts de son activité sans frais supplémentaires. Toutefois, passé cette première année, plusieurs conditions d’exonération existent. Par exemple, si votre chiffre d’affaire ne dépasse pas 5 000 € par an, vous êtes également exonéré.
Il est important de se rappeler que pour bénéficier de cette exonération lors de la première année, aucune démarche formelle n’est nécessaire. Néanmoins, les micro-entrepreneurs doivent déposer une déclaration 1447-C avant le 31 décembre de l’année de création, mentionnant qu’ils exercent leur activité à domicile. Ce geste est fondamental pour établir votre dossier fiscal.
Un autre exemple de situation à prendre en compte est celui de l’activité saisonnière, où les revenus peuvent fluctuer considérablement. Les professionnels peuvent capitale sur ces exonérations lors de l’établissement de leur budget annuel. L’experte fiscale Sophie témoigne : « La CFE peut sembler être une dépense méconnue, mais une bonne connaissance des exonérations disponibles peut faire une réelle différence. » Sa remarque souligne l’importance d’anticiper ces coûts.
Cependant, si le chiffre d’affaires dépasse les seuils d’exonération, il vous faudra vous acquitter de la CFE, dont le montant est déterminé en fonction de la valeur locative des biens utilisés pour l’activité. Rester averti sur ces obligations fiscales est crucial, car négliger une taxe peut mener à des pénalités financières.
En conclusium, comprendre la CFE et ses implications est un volet essentiel de la gestion de votre micro-entreprise. Le respect des exigences en matière de déclaration et de paiement vous garantira une tranquillité d’esprit dans le bon développement de votre activité.
Les droits au chômage et le statut de micro-entrepreneur
Un autre aspect important à considérer en devenant micro-entrepreneur est la question des droits au chômage. Il est tout à fait possible de cumuler un statut de micro-entrepreneur et le chômage, mais plusieurs scénarios doivent être pris en compte pour maximiser vos droits.
Si vous étiez déjà micro-entrepreneur avant de perdre votre emploi, vous pouvez cumuler intégralement votre allocation d’aide au retour à l’emploi (ARE) avec vos revenus d’activité indépendante. Cette situation continue durant une période de 24 à 36 mois, selon vos droits. Cependant, il est important de noter que vous ne pourrez pas bénéficier de l’Aide à la Reprise et à la Création d’Entreprise (ARCE) dans ce cas.
À l’inverse, si vous établissez votre micro-entreprise après avoir été inscrit auprès de France Travail, vos revenus d’activité seront déduits de votre ARE. Cependant, vos droits ne seront pas annulés, et peuvent être prolongés en fonction des revenus générés par votre micro-entreprise. Ce mécanisme permet de protéger les micro-entrepreneurs tout en facilitant le passage vers un statut d’indépendant.
Considérons par exemple l’histoire de Lucas, qui a créé sa micro-entreprise après avoir perdu son emploi. « Au début, j’étais inquiet quant à mes droits. Mais j’ai rapidement compris que cela pouvait être une opportunité pour tester ma nouvelle activité tout en conservant mes allocations. » Cela met en lumière la possibilité d’une transition en douceur entre le statut de salarié et celui d’entrepreneur.
Pour ceux qui n’arrivent pas à générer de revenus significatifs, il est possible de réclamer l’intégralité de l’ARE auprès de l’Instance Paritaire Régionale de France Travail. Alternativement, vous pouvez opter pour l’ARCE, qui consiste en un versement de 60 % de vos droits à chômage en deux fois, offrant un capital initial pour le démarrage de votre activité.
En définitive, comprendre l’interaction entre le statut de micro-entrepreneur et les droits au chômage est d’une importance cruciale pour ceux qui envisagent de faire le saut dans l’entrepreneuriat. Avec les bonnes informations et une stratégie adaptée, vous pourrez naviguer entre ces deux mondes tout en optimisant vos ressources.

