
Accises sur l’alcool en Belgique : le paradoxe des recettes fiscales
La hausse des droits d’accise décidée en 2015 devait poursuivre deux objectifs : limiter la consommation d’alcool et augmenter les rentrées de l’État fédéral. Dix ans plus tard, les chiffres avancés par les producteurs belges invitent à réexaminer ce pari. Selon leur analyse, les recettes provenant des accises sur les boissons alcoolisées restent inférieures de 33 millions d’euros à leur niveau d’avant la réforme, alors que la mesure était censée rapporter 220 millions supplémentaires chaque année.
Cette évolution ne signifie pas, à elle seule, que la hausse des taxes explique toute la baisse des recettes. Les habitudes de consommation, l’inflation, les changements de gamme et les déplacements d’achats peuvent également intervenir. Mais elle souligne une difficulté concrète pour la politique fiscale : un taux plus élevé ne garantit pas une collecte supérieure si une partie des consommateurs achète désormais ailleurs ou réduit ses achats taxés en Belgique.
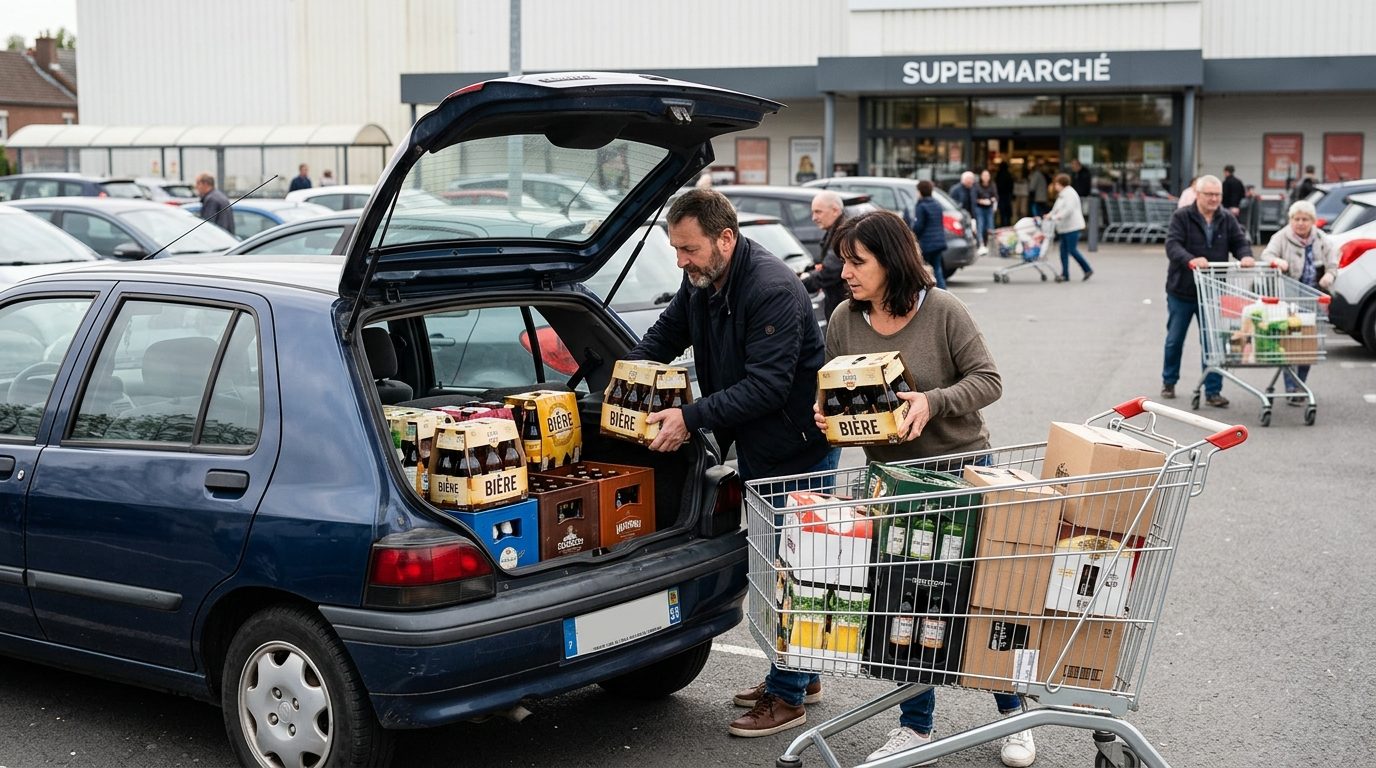
Pour rendre l’effet tangible, imaginons Marc, qui habite près de la frontière et achète quelques bouteilles pour une fête familiale. Si le prix belge est sensiblement supérieur à celui pratiqué dans un pays voisin, il peut intégrer un détour dans ses courses habituelles. Une décision individuelle, presque anodine, devient un manque à gagner lorsqu’elle est reproduite par des milliers de ménages. La question n’est donc pas seulement le niveau du prélèvement, mais aussi la part des ventes qui reste dans le circuit belge.
Une fiscalité qui ne produit pas toujours le rendement attendu
Le raisonnement des distilleries est celui d’un rendement fiscal à rebours : une réduction des taxes pourrait rendre les achats en Belgique plus attractifs et récupérer une partie des dépenses effectuées à l’étranger. Le secteur a présenté ses calculs à une quinzaine de responsables politiques, en défendant un retour des accises sur les spiritueux à leur niveau précédant la réforme de 2015, accompagné d’une baisse partielle pour les vins mousseux.
Ces projections doivent toutefois être comprises comme un scénario sectoriel, et non comme une recette garantie. Elles reposent sur des hypothèses concernant la réaction des consommateurs, l’évolution des prix et la proportion des achats rapatriés. Pour évaluer sérieusement une réforme, le gouvernement devrait confronter ces estimations aux données de vente, aux recettes de TVA et aux dépenses des ménages, puis suivre les résultats après toute modification.
Patrick Prévot, député fédéral socialiste, estime que la mesure de 2015 n’a atteint ni l’objectif budgétaire ni celui de réduction de la consommation. Son argument porte sur la cohérence du dispositif : lorsqu’une politique fiscale ne produit pas les résultats annoncés, il est légitime de rouvrir le débat. Le point décisif reste de vérifier si les comportements ont réellement changé ou si les achats se sont simplement déplacés.
L’enjeu central est donc de mesurer les ventes imposées en Belgique, et pas seulement le taux affiché sur chaque bouteille. Cette distinction conduit directement au phénomène des achats transfrontaliers, particulièrement visible dans certaines catégories de boissons.
Achats transfrontaliers d’alcool : près de 98 millions d’euros dépensés à l’étranger
En 2025, les consommateurs belges auraient dépensé plus de 98 millions d’euros en boissons alcoolisées dans les pays voisins, selon les données relayées par les producteurs. Ce montant donne une échelle au phénomène, sans signifier que toutes ces dépenses seraient récupérées par une baisse des accises. Certains achats sont liés à des déplacements déjà prévus, à des habitudes de consommation ou à des différences de prix qui ne tiennent pas uniquement aux taxes.
Les spiritueux illustrent néanmoins de façon nette la concurrence frontalière. Sur un marché belge évalué à 475,4 millions d’euros pour les alcools forts, 41,3 millions d’euros d’achats auraient été réalisés à l’étranger en 2025. Cela représente 8,7 % du total considéré dans l’analyse sectorielle. Autrement dit, près d’un euro sur onze de ce marché échappe aux points de vente belges, même si la totalité de cette somme ne correspond pas nécessairement à des recettes fiscales perdues dans les mêmes proportions.
Un écart de prix qui transforme les habitudes
Prenons l’exemple d’un whisky vendu environ 16,79 euros en Belgique. Dans le scénario proposé par le secteur, un retour des accises à leur niveau antérieur à 2015 ferait descendre son prix autour de 13,80 euros. La bouteille se rapprocherait alors des 13,14 euros annoncés en France. L’écart avec le Luxembourg, où elle coûterait 9,60 euros selon la comparaison citée, resterait important, mais serait réduit de moitié.
Ces prix sont des illustrations et varient selon les marques, les distributeurs et les promotions. Ils montrent cependant pourquoi une baisse peut modifier le calcul d’un consommateur comme Marc. Si celui-ci fait déjà ses courses dans une ville frontalière, il peut ajouter une bouteille au panier lorsqu’elle est moins chère. En revanche, si le trajet est long et effectué uniquement pour l’alcool, le coût du déplacement peut annuler l’économie. La distance, le volume acheté et les habitudes jouent donc un rôle aussi important que le tarif affiché.
Les producteurs affirment que les distilleries locales ont perdu près de la moitié de leur part de marché belge depuis la hausse de 2015. Cette estimation concerne leur position commerciale et doit être distinguée d’une mesure directe de la consommation totale. Une part de marché peut reculer parce que les produits importés gagnent du terrain, parce que les achats passent la frontière ou parce que les préférences évoluent. Dans chacun de ces cas, l’effet sur l’emploi et les recettes nationales n’est pas identique.
- Pour les ménages frontaliers, un écart régulier peut rendre les achats à l’étranger plus intéressants, surtout lorsqu’ils sont associés à d’autres courses.
- Pour les commerces belges, le déplacement des ventes peut réduire le chiffre d’affaires et les taxes collectées sur les transactions locales.
- Pour les producteurs, une baisse de la demande intérieure peut fragiliser les volumes distribués par les détaillants nationaux.
Le débat ne se résume donc pas à choisir entre un prix élevé et un prix bas : il porte sur la capacité à maintenir une consommation nationale dans les circuits belges, tout en poursuivant les objectifs sanitaires.
Réduction des taxes sur les spiritueux : comment les recettes rapatriées seraient calculées
Le scénario présenté par le secteur s’appuie sur une idée simple : si une fraction des achats aujourd’hui réalisés à l’étranger revient dans les magasins belges, l’État récupère une partie des recettes associées. Les producteurs estiment qu’une baisse des droits sur les spiritueux, complétée par un allègement partiel sur les vins mousseux, pourrait rapatrier 32 % des achats concernés. Leur modélisation aboutit à 48,1 millions d’euros de recettes fiscales supplémentaires et à un gain net de 22 millions d’euros.
Ces deux montants ne désignent pas la même chose. Les 48,1 millions représentent les recettes supplémentaires estimées dans le scénario, tandis que le gain net de 22 millions tient compte du coût lié à la réduction des accises. La différence dépend des hypothèses retenues par l’analyse, notamment de la hausse attendue des ventes belges et des retombées fiscales associées. C’est pourquoi la méthode de calcul et les volumes anticipés doivent être examinés avec attention avant toute décision.
Les effets indirects sur la TVA et le commerce local
Lorsqu’une bouteille est achetée en Belgique, le bénéfice fiscal ne se limite pas nécessairement à l’accise. La vente peut également contribuer à la TVA, au chiffre d’affaires du détaillant et à l’activité des intermédiaires qui assurent le transport, le stockage ou la distribution. En revanche, ces effets ne doivent pas être additionnés mécaniquement : ils dépendent de la structure des prix, des marges et de la manière dont les ventes supplémentaires sont financées.
Imaginons que Marc achète désormais son whisky chez un commerçant belge plutôt que lors d’un passage en France. Le magasin réalise une vente supplémentaire et les prélèvements applicables sont collectés dans le pays. Le fournisseur peut aussi bénéficier d’un volume accru. Mais si Marc achète simplement davantage parce que le prix a baissé, il ne s’agit pas du même résultat que le transfert d’un achat existant depuis l’étranger. Cette différence compte autant pour les finances publiques que pour la santé publique.
| Indicateur avancé | Valeur citée | Lecture à retenir |
|---|---|---|
| Dépenses belges à l’étranger en boissons alcoolisées | Plus de 98 millions d’euros en 2025 | Montant global des achats transfrontaliers rapporté par le secteur |
| Achats étrangers d’alcools forts | 41,3 millions sur 475,4 millions d’euros | Soit 8,7 % du marché considéré dans l’analyse |
| Part des achats que le scénario ferait revenir | 32 % | Hypothèse de modélisation, pas résultat déjà constaté |
| Recettes supplémentaires estimées | 48,1 millions d’euros | Projection liée au retour des achats et à ses retombées |
| Gain fiscal net annoncé | 22 millions d’euros | Estimation après prise en compte du coût de la baisse |
Une évaluation publique pourrait comparer ces prévisions avec les ventes observées, les recettes par catégorie et les achats dans les régions frontalières. Un suivi sur plusieurs périodes aiderait à distinguer l’effet de la réforme de celui des promotions ou des variations économiques. La crédibilité des recettes rapatriées dépendra autant de la transparence des hypothèses que de la réaction réelle des consommateurs.
Prix du whisky, vins mousseux et TVA : les effets concrets d’une baisse des accises
Le cas du whisky permet de visualiser la différence entre le montant des accises et le prix final payé en magasin. Selon les chiffres présentés par le secteur, la bouteille prise en exemple passerait d’environ 16,79 euros à 13,80 euros si les droits revenaient à leur niveau antérieur à 2015. Un recul de près de trois euros peut sembler limité à l’échelle d’un achat, mais il devient significatif pour un consommateur qui achète plusieurs bouteilles ou compare régulièrement les offres des pays voisins.
La réduction des taxes ne garantit pourtant pas que le prix affiché diminuera exactement du montant correspondant à la baisse des accises. Le résultat dépend aussi des marges des producteurs et des commerçants, des coûts de transport, des promotions et des décisions commerciales. Pour que la mesure rapproche réellement les tarifs belges de ceux pratiqués en France, il faudrait que la baisse soit répercutée, au moins en partie, sur le prix final plutôt que conservée dans les marges.
Le risque d’un nouvel écart avec les pays voisins
Les producteurs mettent également en garde contre une hausse de la TVA de 21 à 22 % sans compensation sur les accises. À leurs yeux, une telle évolution renchérirait encore les boissons vendues localement et pourrait annuler une partie de l’effet recherché par un allègement des droits. L’impact concret dépendrait toutefois du prix de départ, de la catégorie de produit et de la transmission de la taxe au consommateur.
Dans l’exemple de Marc, une hausse de TVA peut rendre la bouteille belge moins compétitive au moment même où une réduction des accises devait rapprocher son tarif des prix français. Le calcul n’est donc pas seulement « baisse ou hausse » : il faut regarder ensemble les composantes du prix et leur incidence sur le choix du lieu d’achat. Une politique cohérente devrait préciser si la priorité est de préserver les recettes, de soutenir le commerce local ou de réduire les achats hors du territoire.
La situation des vins mousseux mérite aussi un examen distinct. Leur fréquence d’achat peut être liée aux fêtes, aux mariages ou aux célébrations de fin d’année, avec une demande concentrée sur certaines périodes. Une modification des accises pourrait donc produire des effets saisonniers différents de ceux observés pour les spiritueux consommés ou achetés tout au long de l’année. Une comparaison globale risquerait de masquer ces écarts.
Pour les détaillants, l’intérêt d’un prix plus compétitif serait de retrouver des clients qui ont pris l’habitude de compléter leurs courses à l’étranger. Pour les consommateurs, la différence doit être assez visible pour modifier un comportement installé. Une baisse fiscale ne devient une stratégie de rapatriement que si elle se traduit effectivement par un prix plus attractif et une vente réalisée en Belgique. Cette condition rend indispensable un suivi des prix en rayon après toute réforme.
Politique fiscale de l’alcool : arbitrer entre recettes, consommation et santé publique
La discussion budgétaire ne peut pas être séparée des objectifs sanitaires. Une taxe plus élevée peut viser à rendre l’alcool moins accessible et à limiter les dommages liés à sa consommation. Mais si l’achat se déplace vers un pays voisin, l’État peut perdre une partie des recettes sans obtenir nécessairement une baisse équivalente de la consommation. À l’inverse, une réduction peut soutenir les ventes nationales tout en rendant certains produits moins chers. C’est cet arbitrage, et non le seul intérêt des producteurs, qui doit guider la décision.
Les données disponibles ne démontrent pas que toute hausse d’accise échoue à réduire la consommation, ni qu’une baisse ferait automatiquement augmenter les recettes. Elles décrivent un contexte précis : selon le secteur, les recettes sont encore inférieures à leur niveau d’avant 2015, les achats étrangers demeurent importants et les distilleries belges ont perdu du terrain. Pour transformer ces constats en politique publique, il faut distinguer les effets sur le budget, sur la santé, sur les entreprises et sur les ménages.
Mesurer les résultats au-delà des ventes
Une réforme pourrait être évaluée à partir de plusieurs indicateurs complémentaires : les recettes d’accises par type de boisson, les ventes des commerces belges, les dépenses à l’étranger et l’évolution des prix. Le suivi de la consommation globale est tout aussi essentiel. Si les ventes nationales augmentent tandis que les achats transfrontaliers diminuent, mais que la consommation totale progresse fortement, le bilan ne peut pas être jugé uniquement à partir des rentrées fiscales.
Une période d’observation suffisamment longue permettrait de tenir compte des habitudes saisonnières et des fluctuations économiques. Il serait également utile de comparer les zones frontalières avec les régions éloignées des frontières. Si l’évolution est beaucoup plus marquée près du Luxembourg ou de la France, cela renforcerait l’hypothèse d’un effet lié aux écarts de prix, sans démontrer à lui seul que les taxes sont l’unique cause.
Les responsables politiques ne semblent pas fermés à l’examen de la proposition, mais le choix appartient au gouvernement fédéral. Le ministre Frank Vandenbroucke est présenté comme nettement plus réservé à l’idée d’un retour en arrière. Cette prudence reflète la difficulté de concilier les recettes publiques et la prévention des risques associés à l’alcool. Une décision crédible devrait donc être accompagnée d’objectifs explicites, d’une méthode de contrôle et d’un bilan accessible au public.
Les propositions des producteurs peuvent ainsi servir de point de départ à un débat, plutôt que de tenir lieu de preuve définitive. Les parlementaires pourraient demander que les hypothèses de rapatriement soient détaillées et que les effets sanitaires soient examinés en parallèle des projections budgétaires. Des campagnes de prévention et l’accès à des dispositifs d’aide peuvent également compléter la fiscalité, afin que la recherche de recettes ne devienne pas le seul critère de réussite.
La question à trancher est celle d’un équilibre vérifiable : conserver une fiscalité qui protège la santé, sans pousser inutilement les achats et les recettes vers l’étranger. Pour l’établir, les décideurs devront confronter les projections à des données observées, puis expliquer clairement les résultats aux citoyens et aux commerces concernés.

