
Gaz : pourquoi la hausse des prix pourrait accroître les recettes de l’État
La hausse des prix du gaz pèse directement sur les factures des ménages, mais elle peut aussi gonfler certaines recettes fiscales. Selon les estimations rapportées par BFM Business, l’État pourrait percevoir près de 200 millions d’euros supplémentaires en 2026, principalement grâce à la TVA appliquée aux dépenses de gaz. Cette somme dépendra toutefois des tarifs effectivement payés et du volume consommé : elle constitue une estimation, et non un montant garanti.
Le mécanisme est lié à la structure de la facture. Lorsqu’un prix augmente, la part de TVA calculée sur le montant facturé progresse elle aussi, même si le taux de la taxe ne change pas. Un foyer qui paie davantage pour la même quantité de gaz peut donc contribuer plus en valeur absolue, alors que son pouvoir d’achat se dégrade. Ce paradoxe explique pourquoi une hausse des prix peut être à la fois une charge supplémentaire pour les clients et une source de recettes pour les finances publiques.
Pour comprendre l’impact concret, prenons le cas fictif de Nadia, qui chauffe son logement au gaz. Si son contrat suit un tarif de référence en hausse, sa facture annuelle peut augmenter sans qu’elle ait modifié son usage. La part de TVA correspondant à cette facture progresse alors mécaniquement. À l’échelle de plusieurs millions de foyers, de petites variations individuelles peuvent représenter une somme considérable pour le budget de l’État.
Une estimation liée aux factures des ménages
La Commission de régulation de l’énergie (CRE) estime que la facture des clients concernés pourrait être supérieure d’environ 10 % en 2026 par rapport à l’année précédente. Près de six millions de foyers seraient exposés à cette évolution, notamment ceux dont les contrats sont indexés sur le prix repère du gaz. Le résultat final dépendra toutefois de leur offre, de leur consommation et des changements de fournisseur éventuels.
La hausse de la facture ne se transforme pas intégralement en recette fiscale. Une partie rémunère l’approvisionnement en énergie, une autre concerne l’acheminement et les coûts associés, tandis que les prélèvements sont calculés selon des règles distinctes. Les recettes de l’État dépendent donc de la composition de la facture autant que du montant total payé.
Pour un consommateur, comparer les offres peut aider à limiter l’impact, sans garantir qu’un prix fixe soit toujours le meilleur choix. Un comparatif des fournisseurs de gaz permet notamment de repérer les différences entre prix de l’énergie, abonnement et modalités d’évolution tarifaire. La recette fiscale potentielle ne signifie donc pas que chaque foyer subira la même hausse.
Prix du gaz et marché de l’énergie : le rôle des cours de gros
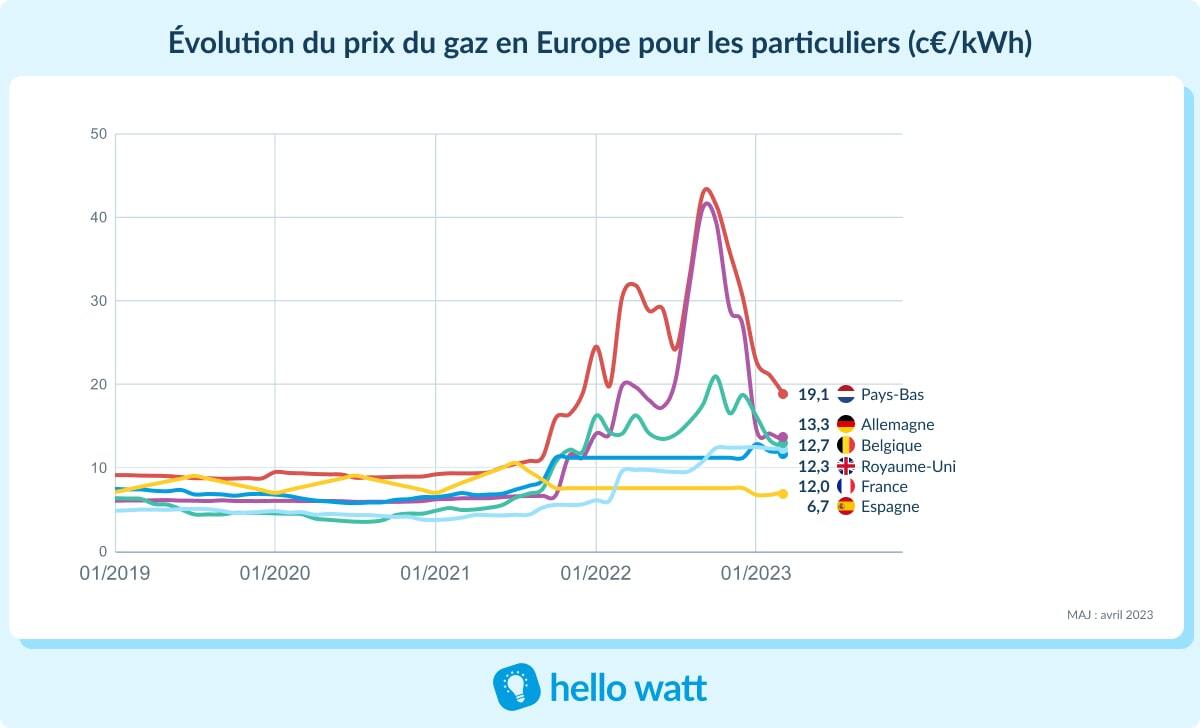
La hausse observée sur les factures s’inscrit dans les mouvements du marché de l’énergie. Le gaz naturel s’échange en Europe sur des marchés de gros, où les cours réagissent à l’équilibre entre l’offre et la demande, au niveau des stocks, aux conditions météorologiques et aux tensions géopolitiques. L’indice TTF, référence européenne fréquemment citée, serait passé d’environ 30 euros par mégawattheure en début d’année à près de 80 euros à la mi-septembre, avant de refluer vers une fourchette de 70 à 75 euros en fin de mois, selon les données communiquées dans les informations de référence.
Ces cours ne correspondent pas exactement au prix payé par un particulier. Les fournisseurs achètent le combustible selon différentes stratégies et peuvent être liés par des contrats conclus à des périodes distinctes. À cela s’ajoutent le transport, la distribution, l’abonnement et les taxes. Le prix de gros sert donc à éclairer la tendance, mais il ne permet pas, à lui seul, de calculer la facture de chaque logement.
Du TTF à la facture : une transmission progressive
Lorsque les prix d’approvisionnement augmentent durablement, les tarifs proposés aux clients peuvent finir par suivre, selon la formule contractuelle et la manière dont le fournisseur couvre ses achats. Le prix repère publié par la CRE sert de point de comparaison, sans être un tarif obligatoire imposé à toutes les offres. Les contrats indexés réagissent généralement plus directement aux évolutions de l’indice auquel ils se rattachent, tandis que les offres à prix fixe peuvent atténuer temporairement les variations, dans les limites prévues par le contrat.
Les ménages peuvent se renseigner sur le calcul de leur usage avant de choisir une formule. Un guide consacré à la consommation de gaz domestique aide à distinguer les besoins liés au chauffage, à l’eau chaude et à la cuisson. Cette distinction est utile : un appartement qui utilise le gaz uniquement pour cuisiner ne subira pas le même effet qu’une maison chauffée au gaz, même si les deux clients ont une offre identique.
Le niveau annoncé pour le 1er octobre 2026, soit 182,88 euros par mégawattheure en moyenne, abonnement compris, doit être compris dans ce contexte de référence et à la date concernée. Il indique une évolution mensuelle notable, mais ne constitue pas une facture type pour tous les foyers. La surface du logement, l’isolation et le climat local modifient fortement les dépenses annuelles.
Pour la famille fictive de Nadia, une maison mal isolée peut transformer une hausse unitaire modérée en augmentation importante sur l’ensemble de l’hiver. À l’inverse, un appartement bien isolé et des radiateurs réglés avec soin limitent les volumes nécessaires. Les marchés déterminent une partie du prix, mais les caractéristiques du logement déterminent largement la facture finale.
Carburants : pourquoi les recettes fiscales ont suivi une trajectoire différente
Le contraste avec l’essence et le diesel montre que les recettes fiscales ne progressent pas automatiquement quand les prix augmentent. D’après les chiffres communiqués par le ministre des Comptes publics David Amiel, les recettes issues des carburants avaient reculé de 407 millions d’euros au 20 septembre, par rapport à la même période de l’année précédente. Pourtant, la hausse des prix avait produit environ 710 millions d’euros de TVA en plus.
Cette hausse de TVA a été dépassée par une diminution estimée à 1,117 milliard d’euros des recettes d’accises, prélèvements notamment liés aux volumes mis à la consommation. En clair, les automobilistes ont pu payer plus cher chaque litre tout en réduisant leurs déplacements ou en consommant moins. Le renchérissement du prix unitaire n’a donc pas compensé la contraction des quantités taxées.
Quand les volumes effacent la hausse des prix
Le comportement des automobilistes joue un rôle déterminant. Face à un plein plus coûteux, certains regroupent leurs trajets, privilégient les transports collectifs ou renoncent à des déplacements. Une telle réaction réduit la consommation totale et peut faire baisser les recettes liées aux volumes, même si le montant de TVA prélevé sur chaque achat augmente.
Cette relation entre prix et comportement ne se limite pas aux carburants. Dans le cas du gaz, les ménages peuvent diminuer le chauffage, chauffer moins de pièces ou régler leur thermostat à une température plus basse. La différence est que les recettes de TVA sont directement proportionnelles au montant facturé : une facture qui reste élevée peut soutenir cette taxe, mais une baisse forte des quantités consommées en limite l’effet.
Une analyse de la baisse des recettes fiscales sur les carburants illustre ce décalage entre prix affichés et encaissements publics. Les recettes fiscales dépendent à la fois du niveau des prix, des taux applicables et des volumes vendus. Aucun de ces facteurs ne suffit isolément à prédire le résultat budgétaire.
Pour une petite entreprise de livraison, par exemple, une hausse du carburant peut inciter à regrouper les tournées et à réduire les kilomètres parcourus. Le coût unitaire augmente, mais le nombre de litres achetés baisse. Pour l’État, la hausse des prix ne se traduit donc pas nécessairement par un gain net, comme le montre l’évolution constatée en 2026.
- La TVA varie avec le montant facturé ou payé.
- Les accises sont davantage liées aux quantités consommées ou vendues.
- Les changements d’usage peuvent réduire les volumes et compenser la progression des taxes par unité.
Cette comparaison rappelle que gaz et carburants ne produisent pas les mêmes effets fiscaux. Le résultat dépend autant des choix des consommateurs que du niveau affiché des prix.
TVA et accise sur le gaz : deux composantes distinctes de la fiscalité énergétique
La fiscalité énergétique combine plusieurs prélèvements dont les assiettes ne réagissent pas de la même manière. La TVA est calculée en proportion de la facture, tandis que l’accise sur le gaz dépend davantage de la quantité consommée et des règles fiscales applicables. La distinction est essentielle pour comprendre pourquoi une hausse du prix du gaz peut accroître les recettes publiques sans que chaque taxe progresse à l’identique.
Comme l’explique Marin Gillot, expert énergétique chez Strategic Perspectives, la capacité de l’État à tirer des recettes de cette situation dépend notamment de la façon dont les ménages ajustent leur consommation. Si les foyers maintiennent leurs usages malgré des tarifs plus élevés, la valeur des factures et les montants de TVA peuvent augmenter. S’ils réduisent sensiblement leur consommation, les volumes diminuent et l’effet attendu est atténué.
Un calcul influencé par les usages domestiques
Imaginons deux logements soumis à une même progression du tarif. Le premier est une maison ancienne chauffée au gaz, occupée toute la journée ; le second est un appartement récent où le gaz sert seulement à l’eau chaude. Leur facture de départ, leur consommation annuelle et la part correspondant à chaque service diffèrent. Même si la variation du prix de l’énergie est identique, l’augmentation en euros et la TVA associée ne le seront pas.
Les dépenses de chauffage pèsent particulièrement pendant la saison froide. Un hiver doux peut réduire les besoins de chauffe et donc les volumes facturés, tandis qu’une période de froid durable peut provoquer l’effet inverse. La prévision d’environ 200 millions d’euros supplémentaires reste ainsi exposée à l’incertitude météorologique. Les estimations de recettes doivent être considérées comme un scénario, et non comme une somme déjà encaissée.
Les décisions individuelles entrent aussi en ligne de compte. Baisser légèrement le thermostat, améliorer l’isolation des combles ou programmer le chauffage pendant les heures d’occupation peut réduire la demande sans renoncer à un confort raisonnable. À plus long terme, le remplacement d’un équipement ancien peut également modifier les besoins, même si l’investissement initial doit être évalué avec soin. Un dossier sur le choix d’une chaudière au gaz rappelle que la performance de l’installation et l’adaptation au logement comptent autant que le prix de l’énergie.
Cette fiscalité soulève une question de répartition : une recette publique supplémentaire issue de factures plus élevées intervient au moment où les ménages consacrent une part accrue de leur budget à se chauffer. L’analyse budgétaire ne peut donc pas s’arrêter au montant collecté. Elle doit aussi prendre en compte les dépenses contraintes, les dispositifs d’aide et les écarts entre foyers selon leur logement et leurs revenus.
Le prix, les volumes et les usages forment un ensemble indissociable : isoler la TVA de la consommation réelle donnerait une image incomplète de l’enjeu.
Un possible record budgétaire sous conditions : météo, sobriété et arbitrages
Les près de 200 millions d’euros évoqués pour 2026 constitueraient un supplément de recettes fiscales attribué à l’évolution du gaz, mais le terme de record budgétaire doit être interprété avec prudence. Il ne signifie ni que la totalité de la hausse des factures revient à l’État, ni que ce montant est acquis. Il désigne une estimation dépendant de plusieurs paramètres, dont les cours, les tarifs appliqués aux clients et les volumes réellement consommés.
La météo est l’un des principaux facteurs susceptibles de modifier le résultat. Un automne et un hiver doux réduisent généralement les besoins de chauffage ; des épisodes froids prolongés peuvent au contraire accroître la consommation. Les comportements peuvent amplifier ou atténuer ces effets : une famille qui limite la température ou s’absente plusieurs jours consomme moins qu’un foyer gardant le même rythme d’occupation.
Ce que les ménages peuvent observer sur leur facture
Pour suivre l’impact de la hausse des prix, un consommateur peut comparer sa consommation en kilowattheures, l’abonnement et le prix du kilowattheure, plutôt que de regarder seulement le total prélevé. Il est également utile de vérifier si l’offre est indexée, à prix fixe ou construite selon une autre formule. Ces éléments expliquent pourquoi deux clients résidant dans la même commune peuvent constater des écarts importants.
Une démarche pratique consiste à vérifier le relevé du compteur, à comparer les périodes équivalentes et à examiner les variations de température. Un hiver plus froid peut faire croître la facture sans que le tarif ait changé dans la même proportion. À l’inverse, une baisse de consommation peut masquer en partie la hausse du prix unitaire. Pour Nadia, suivre les kilowattheures mois par mois permet de distinguer l’effet du marché de celui de ses propres usages.
Les consommateurs peuvent aussi examiner la concurrence et les conditions de leur contrat avant de changer d’offre. Le comparatif doit porter sur le coût annuel estimé, les modalités de révision et la qualité du service, plutôt que sur une seule promotion de courte durée. Les informations disponibles sur les contrats de fourniture de gaz naturel peuvent aider à identifier les clauses à surveiller.
Sur le plan public, ces évolutions relancent le débat sur la fiscalité énergétique. Les recettes liées au gaz augmentent potentiellement au moment où les ménages sont confrontés à des dépenses plus lourdes, tandis que les accises et les prélèvements sur d’autres énergies suivent des logiques différentes. La question n’est pas seulement de savoir combien l’État encaisse, mais aussi comment les taxes influencent les choix de chauffage et la transition énergétique.
Enfin, une estimation nationale ne rend pas compte de toutes les situations individuelles. Un locataire sans contrôle sur l’isolation du bâtiment ne dispose pas des mêmes leviers qu’un propriétaire pouvant rénover son logement. Un commerce chauffé au gaz suit encore d’autres contraintes, liées à ses horaires d’ouverture et à son activité. Le montant final dépendra donc de l’hiver, des contrats et de la capacité de chacun à ajuster sa consommation.

